Calendrier fiscal
Vos échéances fiscales au Gabon
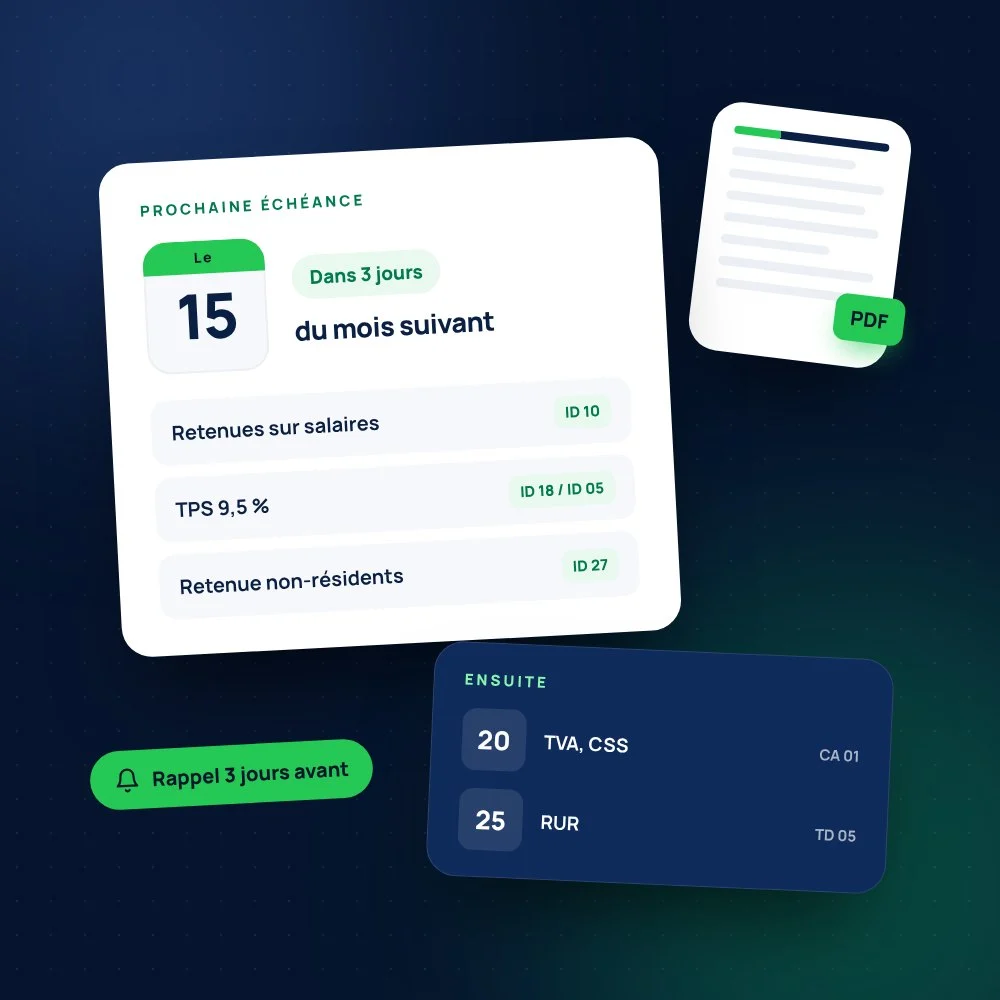
La prochaine date à respecter, les douze mois à venir et le détail de chaque impôt, avec son bordereau et l’article du Code. Téléchargez le calendrier en PDF ou ajoutez les dates à votre agenda.
Aujourd’hui,
Vos prochaines échéances
Mois par mois
Les douze prochains mois
À jour du Code général des impôts 2025, de la loi de finances 2026 (loi n°041/2025 du 29 décembre 2025) et de la loi de finances rectificative pour 2026 (loi n°002/2026 du 17 juillet 2026).
Dans votre agenda
Recevez les échéances dans votre agenda
L’abonnement est gratuit et ne demande ni compte ni adresse e-mail. Choisissez ce qui concerne votre entreprise et le moment du rappel. Avec l’abonnement, votre agenda se met à jour tout seul quand une date change. Le fichier ajoute les dates des douze prochains mois, une seule fois.
Gratuit, sans compte ni adresse e-mail.
Comment faire ?
Google Agenda
Ouvrez « S’abonner avec Google Agenda » et confirmez l’ajout. Google applique ses propres rappels aux agendas abonnés : réglez-les dans les paramètres de l’agenda « Échéances fiscales (MEZ CCA) ».
iPhone, iPad et Mac
Touchez « S’abonner avec iPhone ou Outlook », puis « S’abonner ». Pour garder les rappels, désactivez « Supprimer les alertes » dans les réglages de l’abonnement.
Outlook
Le bouton ouvre Outlook sur ordinateur. Sur Outlook.com, copiez l’adresse d’abonnement, puis choisissez Ajouter un calendrier et S’abonner à partir du web.
Le fichier
Il ajoute les douze prochains mois à votre agenda, sans mise à jour ensuite. Dans Google Agenda, importez-le depuis un ordinateur : Paramètres, puis Importer et exporter.
Toutes les échéances
Le calendrier en détail
Chaque échéance avec son bordereau et l’article du Code qui la fixe. Les dates ne changent pas d’une année à l’autre, sauf modification par une loi de finances.
Chaque mois
7 échéancesPour les opérations, les paiements et les salaires du mois précédent.
| Impôt ou taxe | Échéance | Bordereau | Article |
|---|---|---|---|
| Retenues sur salaires : IRPP, TCS, FNH et CFPTCS 5 %, FNH 3 % depuis 2026, CFP 0,5 % | Au plus tard le 15 du mois suivant le paiement des salaires | ID 10 | CGI art. 95, 96, 350, 403 et 404 ; TFNC, CFP, art. 10 |
| TPS 9,5 % sur les prestataires résidents non assujettis à la TVA | Au plus tard le 15 du mois suivant le paiement | ID 18 / ID 05 | CGI art. 23 et 182 |
| Retenue à la source de 25 % sur les prestataires non résidents | Au plus tard le 15 du mois suivant le paiement | ID 27 | CGI art. 206 |
| Taxe sur la valeur ajoutée (TVA) | Au plus tard le 20 du mois suivant | CA 01 | CGI art. 237 |
| Contribution spéciale de solidarité (CSS) | Au plus tard le 20 du mois suivant | CA 01 | TFNC, CSS, art. 26 |
| Taxe sur les véhicules de luxe (TVL)Déclarée et versée par les compagnies et courtiers d’assurance | Au plus tard le 20 du mois suivant | TD 14 | TFNC, taxe sur les véhicules, art. 9 et 10 |
| Redevance d’usure de la route (RUR)Sur les livraisons de carburant du mois | Au plus tard le 25 du mois suivant | TD 05 | CGI art. 364 |
Chaque trimestre
2 échéancesPour le trimestre civil écoulé.
| Impôt ou taxe | Échéance | Bordereau | Article |
|---|---|---|---|
| Taxe spéciale immobilière sur les loyers (TSIL) | Dans les quinze premiers jours du trimestre suivant : 15 janvier, 15 avril, 15 juillet, 15 octobre | ID 08, ID 09 | CGI art. 388 |
| Précompte de 5 % sur les loyers versésRetenu par le locataire : société, entreprise à l’IRPP pour les loyers comptabilisés ou agence immobilière. Pas de précompte si le bailleur est à l’impôt sur les sociétés | Dans les quinze premiers jours du trimestre suivant : 15 janvier, 15 avril, 15 juillet, 15 octobre | · | CGI art. 178 bis (loi de finances 2026, taux de la LFR 2026) |
Dans l’année
14 échéancesDéclarations annuelles, acomptes et soldes.
| Impôt ou taxe | Échéance | Bordereau | Article |
|---|---|---|---|
| 2e acompte de l’impôt sur les sociétés (ou du minimum de perception)Le tiers de l’impôt payé l’année précédente | Le 30 janvier | ID 03 | CGI art. 21 et 27 |
| 2e acompte de l’IRPP (BIC, BNC et BA, régime simplifié et régime réel)Le quart de l’IRPP payé l’année précédente | Avant le 30 janvier | ID 13, ID 14, ID 06 | CGI art. 177 |
| État annuel des locataires et de la TSIL versée | Avant le 31 janvier | · | CGI art. 390 |
| Patente0,1 % du chiffre d’affaires hors taxe de l’année précédente, entre 150 000 et 10 000 000 FCFA, déclarée et payée en une seule fois. Entreprises nouvelles exonérées pour leur premier exercice | Avant le 1er mars | CP 04 | CGI art. 254 et 265 (loi de finances 2026) |
| Déclaration annuelle d’IRPP des personnes physiques | Avant le 1er mars | · | CGI art. 167 |
| Contribution foncière unique (CFU)Déclaration des propriétés bâties et non bâties, avec le paiement de la contribution de l’année | Au plus tard le 30 mars | · | CGI art. 296 et 297 |
| Prorata définitif de déduction de la TVA | Au plus tard le 1er avril | · | CGI art. 227 |
| DSF, déclaration des résultats et solde de l’impôt sur les sociétés | Au plus tard le 30 avril | · | CGI art. 20 et 21 |
| Déclaration annuelle des salaires (DAS) | Au plus tard le 30 avril | ID 19 à ID 26 | CGI art. 167 bis et 167 ter |
| Déclaration de résultats et d’IRPP au régime simplifié ou au régime réel | Avant le 30 avril | · | CGI art. 158, 159 et 167 |
| Déclaration récapitulative des avantages fiscauxDéposée avec la DSF | Au plus tard le 30 avril | · | CGI art. P-818 ter |
| Impôt sur les plus-values | Avant le 30 avril de l’année qui suit la plus-value | · | CGI art. 127 |
| 1er acompte de l’impôt sur les sociétés (ou du minimum de perception)Le quart de l’impôt payé l’année précédente | Le 30 novembre | ID 03 | CGI art. 21 et 27 |
| 1er acompte de l’IRPP (BIC, BNC et BA, régime simplifié et régime réel)Le quart de l’IRPP payé l’année précédente | Avant le 30 novembre | ID 13, ID 14, ID 06 | CGI art. 177 |
Secteurs et régimes particuliers
17 échéancesCes échéances ne concernent que certaines activités ou certains régimes.
| Impôt ou taxe | Échéance | Bordereau | Article |
|---|---|---|---|
| Impôt synthétique libératoireDroit fixe de l’ISLPaiement en trois fois possible sur demande déposée avant le 28 mars, dernière échéance au plus tard le 31 juillet | Avant le 1er mars | · | TFNC, ISL, art. 13-m |
| Plateformes numériquesTVA des prestataires numériques non résidents (régime simplifié) | Dans les vingt premiers jours qui suivent chaque trimestre | · | CGI art. 248 octies (LFR 2026) |
| Nouveau en 2026Taxe sur la protection de l’environnementEmballages plastiques, minéraux extraits, déchets industriels dangereux, lubrifiants et produits chimiques, produits non biodégradables | Au plus tard le 25 du mois suivant | · | Loi n°041/2025, art. 21, modifié par la LFR 2026, art. 5 |
| Nouveau en 2026 · maritime et aérienContribution carbone | Au plus tard le 15 du mois suivant | · | Loi n°041/2025, art. 32, modifié par la LFR 2026, art. 6 |
| CarburantsTaxes spéciales sur les carburants | Au plus tard le 25 du mois suivant le mois de livraison | · | CGI art. 357 |
| Transport aérienTaxe de solidarité et redevance passager sur les billets d’avion | Au plus tard le 20 de chaque mois | · | TFNC, taxe du secteur aérien, art. 11, 13 et 14 |
| Jeux de hasardTaxe sur les jeux de hasard | Au plus tard le 20 de chaque mois | · | CGI art. 407 |
| Transferts de fondsTaxe sur les transferts de fonds et informations statistiques | Au plus tard le 20 de chaque mois | · | TFNC, taxe sur les transferts de fonds, art. 16 et 19 |
| Immatriculation des véhiculesTaxe sur l’immatriculation personnalisée des véhicules | Au plus tard le 20 de chaque mois | · | TFNC, taxe sur les véhicules, art. 17 et 18 |
| Distribution d’électricitéContribution pour l’amélioration du cadre de vie7 % du montant hors taxes des factures d’électricité, collectée par les distributeurs. Elle remplace la contribution pour les ordures ménagères, abrogée | Au plus tard le 20 du mois suivant, comme la TVA | · | Loi n°041/2025, art. 12 à 16 |
| Audiovisuel et presseRedevance audiovisuelle et cinématographique (RAC)Contribution annuelle le 30 janvier ; contribution fixe au plus tard le 10 du mois suivant | Au plus tard le 30 janvier, puis le 10 de chaque mois | · | TFNC, RAC, art. 14 et 15 |
| Banques, microfinance, téléphonieRedevance pour la protection des données personnelles et de la vie privée (RPDPVP) | Au plus tard le 10 février | · | TFNC, RPDPVP, art. 8 |
| Gestion immobilièreRelevé des loyers encaissés pour le compte des propriétaires | Avant le 28 février | · | CGI art. 391 |
| PlaisanceDéclaration des bateaux de plaisance | Au plus tard le 1er mars | · | CGI art. 415 |
| ForêtTaxe de superficie des permis forestiers | Au plus tard le 31 mars | · | CGI art. 319, 320 et 323 |
| CarrièresRedevance sur l’extraction des matériaux de carrières | Au plus tard le 15 du mois qui suit chaque trimestre | · | CGI art. 336 et 340 |
| Grands groupesDéclaration pays par paysGroupes dont le chiffre d’affaires consolidé atteint 491 967 750 000 FCFA | Dans les douze mois qui suivent la clôture de l’exercice | · | CGI art. P-831 ter |
Bon à savoir
Avant de vous fier à une date
Les dates du Code
Les dates affichées sont celles que fixent les textes. Quand une échéance tombe un samedi, un dimanche ou un jour férié, renseignez-vous auprès de votre centre des impôts.
Le retard se paie
Une déclaration ou un paiement en retard entraîne des pénalités et des intérêts de retard (articles P-996 et suivants du Code général des impôts).
Une loi de finances peut changer une date
Chaque loi de finances peut modifier une échéance ou un taux. Les textes avec lesquels ce calendrier est à jour sont indiqués sous les boutons de téléchargement.
Vos échéances suivies par le cabinet
Nous préparons vos déclarations et nous vous rappelons les dates de déclaration et de paiement.
+241 74 37 68 79 · contact@mezcca.com