Un courriel de l’administration fiscale vaut une lettre, et il compte comme reçu au moment même où il part, que vous l’ayez lu ou non. Jusqu’ici, la loi vous laissait cinq jours de marge. La loi de finances rectificative pour 2026 les a supprimés.
Le 17 juillet 2026, le Journal officiel a publié la loi de finances rectificative pour 2026. Au milieu des mesures sur la facture électronique et sur les plateformes numériques, un article de deux phrases risque de passer inaperçu. Il touche pourtant toutes les entreprises qui échangent avec la Direction générale des impôts, c’est-à-dire à peu près toutes.
Si votre entreprise a une adresse électronique connue des impôts, cet article vous concerne dès aujourd’hui. Le délai pour répondre à un courrier du fisc peut avoir commencé avant même que vous ouvriez votre messagerie.
Ce que dit le texte
Les courriers électroniques et les actes de procédures émis par l’Administration fiscale dans le cadre de ses échanges avec les contribuables ont une valeur probante équivalente à celle des correspondances papier. Le contribuable est réputé avoir reçu le courrier électronique et/ou les actes de procédures dès leur envoi par l’Administration fiscale.
Article P-1126 nouveau du Code général des impôts, loi n°002/2026 du 17 juillet 2026
La première phrase n’est pas nouvelle. Depuis la loi de finances 2022, le Code général des impôts donne aux courriels du fisc la même valeur qu’une lettre, et une signature électronique sur ces échanges vaut une signature manuscrite. Ce qui change, c’est la seconde phrase.
Cinq jours de marge en moins
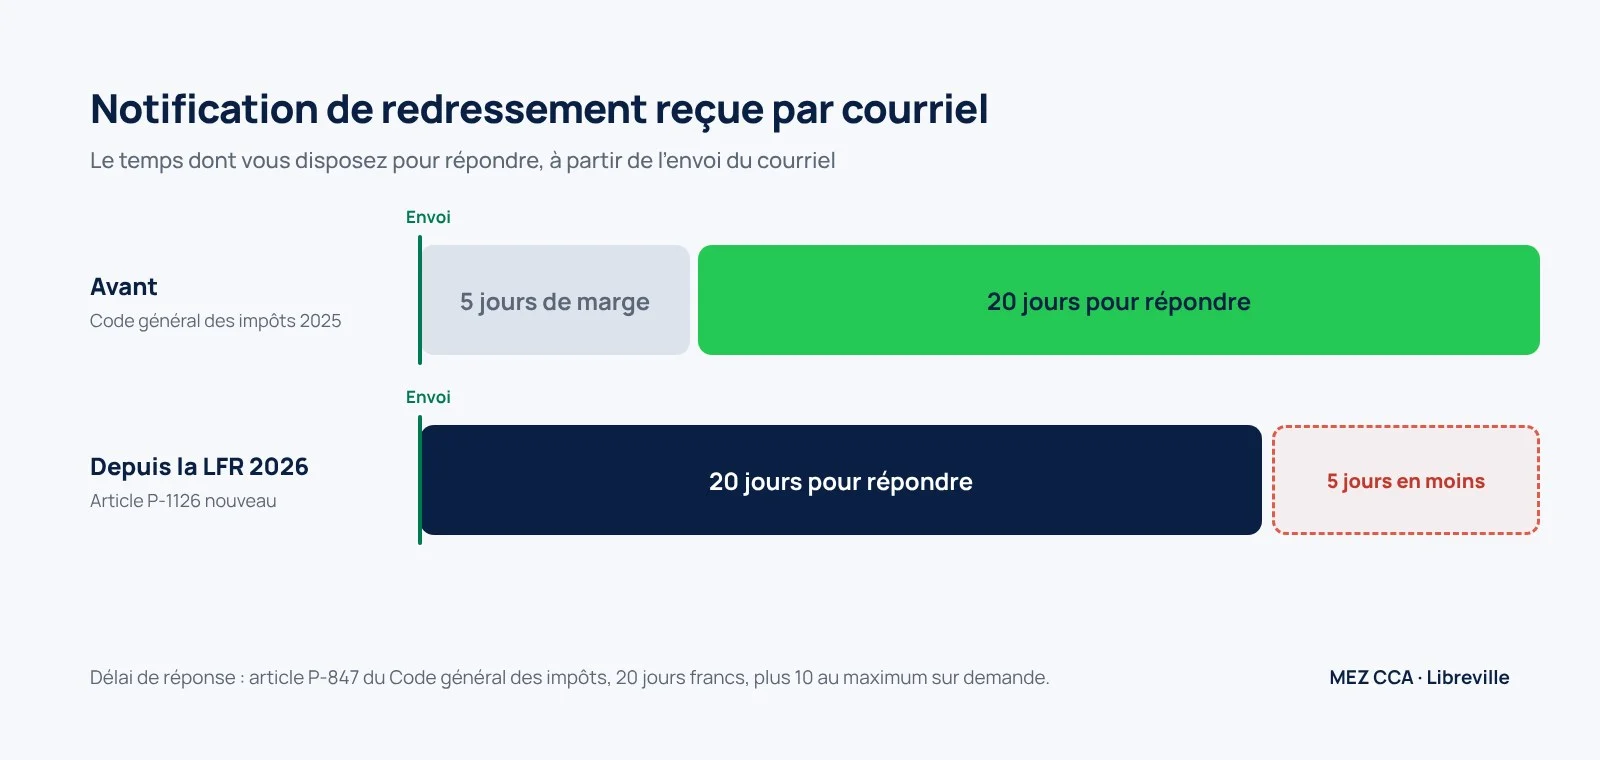
Dans le Code général des impôts de 2025, le même article P-1126 prévoyait qu’un courriel était réputé reçu « cinq jours francs après son envoi ». Ces cinq jours amortissaient les imprévus : un message lu en retard, une absence, un week-end, et vous restiez dans les temps.
Le nouveau texte retire cet amortisseur. Le courriel est réputé reçu dès son envoi. Tous les délais qui courent « à compter de la réception » démarrent donc le jour où l’administration envoie le message, qu’il soit lu ce jour-là, la semaine suivante ou jamais.
| Avant | Réputé reçu cinq jours francs après son envoi. Code général des impôts 2025. |
| Aujourd’hui | Réputé reçu dès son envoi. Loi de finances rectificative du 17 juillet 2026. |
Les délais qui démarrent avec ce courriel
Le texte vise les courriers électroniques et les actes de procédure. Or plusieurs procédures du Code général des impôts font courir un délai court à partir de la réception, avec une sanction lourde au bout.
| 20 jours | Pour répondre à une notification de redressement : un délai franc de vingt jours à compter de sa réception (article P-847). Sans réponse dans ce délai, les redressements valent acceptation et les sommes sont mises en recouvrement immédiatement (article P-848). |
| 7 jours | Pour régulariser après une lettre de relance valant mise en demeure de déposer une déclaration. Déposée dans ces sept jours, la déclaration supporte déjà une pénalité de 10 % des droits (article P-998). Au-delà, l’administration peut vous taxer d’office (article P-851), avec une majoration de 100 % (article P-999). |
| Délai fixé | Pour répondre à une demande d’éclaircissements ou de justifications : le délai est indiqué dans la demande. Sans réponse à temps, la taxation d’office devient possible (article P-852). |
Prenez la notification de redressement. Avec l’ancienne règle, un courriel envoyé le 1er du mois laissait, entre les cinq jours de marge et le délai de réponse, un peu moins d’un mois pour réagir. Aujourd’hui, il vous reste vingt jours francs à partir de l’envoi. Vous pouvez demander jusqu’à dix jours de plus, mais seulement si vous le faites avant la fin du délai.
Un courriel des impôts que personne n’a ouvert compte comme un courriel reçu.
Là où les délais se perdent
Un délai fiscal se perd souvent pour une raison très simple : le message n’est jamais arrivé devant la bonne personne. Par exemple :
- l’adresse connue des impôts est celle d’un ancien comptable ou d’un salarié parti ;
- c’est la boîte personnelle du gérant, qu’il consulte de temps en temps sur son téléphone ;
- le message est tombé dans les courriers indésirables ;
- la personne qui suit la boîte est en congé, et personne ne la remplace ;
- le courriel a bien été lu, puis transféré au comptable une semaine plus tard.
Aucune de ces situations ne suspend le délai. Le texte ne prévoit pas d’exception pour un message mal classé, lu en retard ou jamais ouvert.
Ce qu’il faut organiser dès maintenant
Rien de compliqué, mais tout doit être en place avant que le prochain courriel arrive :
- Retrouvez l’adresse électronique que l’administration fiscale a pour votre entreprise, et vérifiez qu’elle est toujours la bonne.
- Préférez une adresse de l’entreprise, du type impots@ ou comptabilite@ suivi de votre nom de domaine, à une boîte personnelle.
- Désignez une personne qui la consulte chaque jour ouvré, et une seconde qui prend le relais pendant les absences.
- Ajoutez l’administration fiscale à vos expéditeurs sûrs, et jetez un œil aux courriers indésirables chaque semaine.
- Dès qu’un message des impôts arrive, notez sa date d’envoi : c’est elle qui fait courir le délai.
- Transmettez-le le jour même à votre expert-comptable.
- Quand la personne responsable quitte l’entreprise, changez l’adresse ou ses accès sans attendre.
Votre check-list
Cochez ce qui est déjà en place chez vous. Vous verrez tout de suite où vous en êtes, et vous pourrez télécharger votre bilan en PDF.
Votre messagerie est-elle prête ?
Vos réponses restent sur votre appareil.
Comment nous vous accompagnons
Plus tôt nous voyons un courriel des impôts, plus vous gardez de temps pour y répondre correctement. Concrètement, nous pouvons :
- vérifier avec vous l’adresse que l’administration fiscale utilise et organiser son suivi ;
- lire chaque message que vous nous transmettez et vous dire quel délai court, et jusqu’à quelle date ;
- préparer votre réponse à une notification de redressement ou à une demande d’éclaircissements, et demander un délai supplémentaire quand c’est utile ;
- régulariser une déclaration en retard après une relance ;
- préparer une réclamation si un délai a déjà été manqué ;
- tenir le calendrier de vos échéances fiscales, pour éviter les relances.
Un courriel des impôts dans votre boîte ?
Ne laissez pas le délai courir sans vous. Transférez-le à contact@mezcca.com ou réservez un échange avec notre équipe : nous vous disons jusqu’à quand vous pouvez répondre, et ce qu’il faut répondre.
Questions fréquentes
Le courriel est arrivé dans mes indésirables. Le délai court-il quand même ?
Oui. Le texte considère le courriel comme reçu dès son envoi par l’administration fiscale. Il ne prévoit pas d’exception pour un message mal classé, lu en retard ou jamais ouvert.
Un courriel des impôts a-t-il vraiment la même valeur qu’une lettre ?
Oui. Les courriers électroniques et les actes de procédure de l’administration fiscale ont une valeur probante équivalente à celle des correspondances papier (article P-1126). La signature électronique apposée sur ces échanges vaut une signature manuscrite (article P-1127).
Qu’est-ce qui a changé avec la loi de finances rectificative 2026 ?
Avant, un courriel du fisc était réputé reçu cinq jours francs après son envoi. Depuis la loi n°002/2026 du 17 juillet 2026, il est réputé reçu dès son envoi. Les cinq jours de marge ont disparu.
J’ai besoin de plus de temps pour répondre à une notification de redressement. C’est possible ?
Oui, à une condition : prévenir l’administration avant la fin du délai de vingt jours, en précisant jusqu’à quand vous avez besoin. Ce délai supplémentaire ne peut pas dépasser dix jours francs (article P-847).
Je n’ai pas répondu à temps. Que se passe-t-il ?
Les redressements sont considérés comme acceptés et les sommes sont mises en recouvrement (article P-848). Vous pouvez encore présenter une réclamation, mais c’est alors à vous de démontrer que l’imposition est exagérée (article P-1044). Appelez-nous dès que vous vous en rendez compte.
Ma déclaration est en retard et j’ai reçu une relance. Combien de temps ai-je ?
Sept jours à compter de la réception de la lettre de relance valant mise en demeure. Si elle arrive par courriel, ces sept jours partent du jour de l’envoi. Déposée dans ce délai, la déclaration supporte une pénalité de 10 % des droits (article P-998). Au-delà, l’administration peut vous taxer d’office, avec une majoration de 100 % (articles P-851 et P-999).
La loi de finances rectificative pour 2026 et le Code général des impôts sont à télécharger dans notre bibliothèque.
Article rédigé par le Cabinet MEZ CCA à partir de la loi de finances rectificative pour 2026 (loi n°002/2026 du 17 juillet 2026) et du Code général des impôts 2025, à jour au 2 novembre 2026. Les textes peuvent évoluer. Cet article ne remplace pas un conseil adapté à votre situation.