Une facture fournisseur de 1 000 000 FCFA hors taxes, au mauvais format : 180 000 FCFA de TVA que vous ne récupérez pas, et 300 000 FCFA d’impôt sur les sociétés en plus. C’est ce que prévoit désormais le Code général des impôts.
La loi de finances 2026, promulguée le 29 décembre 2025, a posé ces règles. La loi de finances rectificative du 17 juillet 2026 les a réécrites, en admettant à la place de la facture électronique normalisée des documents fixés par voie réglementaire.
Trois articles du Code général des impôts sont en jeu. Le premier oblige les entreprises à émettre des factures électroniques normalisées. Les deux autres réservent la déduction de la TVA et des charges aux factures de ce type, ou aux documents admis à leur place.
Vos factures de vente sont donc concernées, et celles de vos fournisseurs aussi. Avant d’entrer dans le détail, voyez ce que cela représente pour vous.
Calculez ce que vous risquez
Combien vous coûterait une facture fournisseur non conforme ?
Saisissez le montant hors taxes d’une facture que vous recevez. Le calcul se fait sur votre appareil, rien n’est envoyé.
TVA que vous ne pourrez pas déduire0 FCFA
Impôt sur les sociétés en plus0 FCFA
Coût de la facture non conforme0 FCFA
Calcul indicatif. Il suppose que votre entreprise est bénéficiaire, soumise à l’impôt sur les sociétés, et que la charge est entièrement rejetée. Il ne compte ni pénalités ni intérêts de retard. Taux utilisés : impôt sur les sociétés à 30 %, ou 35 % dans les secteurs pétrolier et minier (article 16 du Code général des impôts) ; TVA à 18 % en taux normal (article 221).
Une facture non conforme vous coûte deux fois : la TVA qui y figure ne se déduit plus, et la dépense ne réduit plus votre bénéfice imposable. Sur une facture au taux normal, l’addition approche la moitié du montant hors taxes.
Ce que dit la loi
| P-832 ter | Toute opération réalisée par une personne « soumise à l’impôt sur les sociétés, à l’impôt sur les bénéfices professionnels, à l’impôt synthétique libératoire ou assujettie à la taxe sur la valeur ajoutée » doit faire l’objet d’une facture électronique normalisée, délivrée au moyen d’un dispositif homologué par l’administration fiscale ou d’un document admis à sa place par voie réglementaire. |
| Art. 11 bis | Pour réduire le bénéfice imposable, les frais et charges doivent « être appuyés de factures électroniques normalisées ou de documents en tenant lieu, admis par voie règlementaire ». |
| Art. 223 | « La TVA dont les entreprises peuvent opérer la déduction est celle qui figure distinctement sur les factures électroniques normalisées ou tout document en tenant lieu admis par voie règlementaire. » |
La taille de l’entreprise n’entre pas en ligne de compte. Société, entrepreneur individuel, contribuable à l’impôt synthétique libératoire : dès lors que vous relevez de l’un de ces impôts ou de la TVA, vous êtes visé.
Les deux côtés de la facture
On pense d’abord aux factures que l’on émet. Pour vos déductions, ce sont celles que vous recevez qui comptent.
Les factures que vous émettez
- Chaque opération donne lieu à une facture électronique normalisée (article P-832 ter).
- Elle sort d’un dispositif homologué par l’administration fiscale, ou d’un document admis à sa place par voie réglementaire.
- Vendre sans facture électronique normalisée coûte une amende égale à 100 % de la transaction, 200 000 FCFA au minimum. Une facture incomplète ou erronée coûte 50 000 FCFA (article P-1005).
- Un nouveau manquement entraîne la même amende et la fermeture provisoire de l’entreprise, jusqu’à trois mois, puis définitive en cas de nouvelle infraction. Si les dirigeants sont de nationalité étrangère, s’y ajoute l’interdiction de séjour au Gabon (article P-1005).
Les factures que vous recevez
- La TVA ne se déduit que si elle figure distinctement sur une facture électronique normalisée (article 223).
- La dépense ne se déduit du bénéfice que si elle s’appuie sur une telle facture (article 11 bis).
- Une mention obligatoire manque, comme le NIF du client ou le code du dispositif de facturation ? Vous perdez la déduction de la TVA et de la charge (article P-832 quinquies).
- Si votre fournisseur n’est pas en règle, c’est vous qui perdez la déduction.
Le format des factures de vos fournisseurs devient une question de trésorerie pour vous.
Un crédit d’impôt pour s’équiper
La loi prévoit un coup de pouce pour les entreprises qui achètent un dispositif de facturation électronique physique. Sur demande adressée au Directeur général des impôts, elles peuvent obtenir un crédit d’impôt, imputable sur l’impôt sur les bénéfices et revenus et sur l’impôt synthétique libératoire.
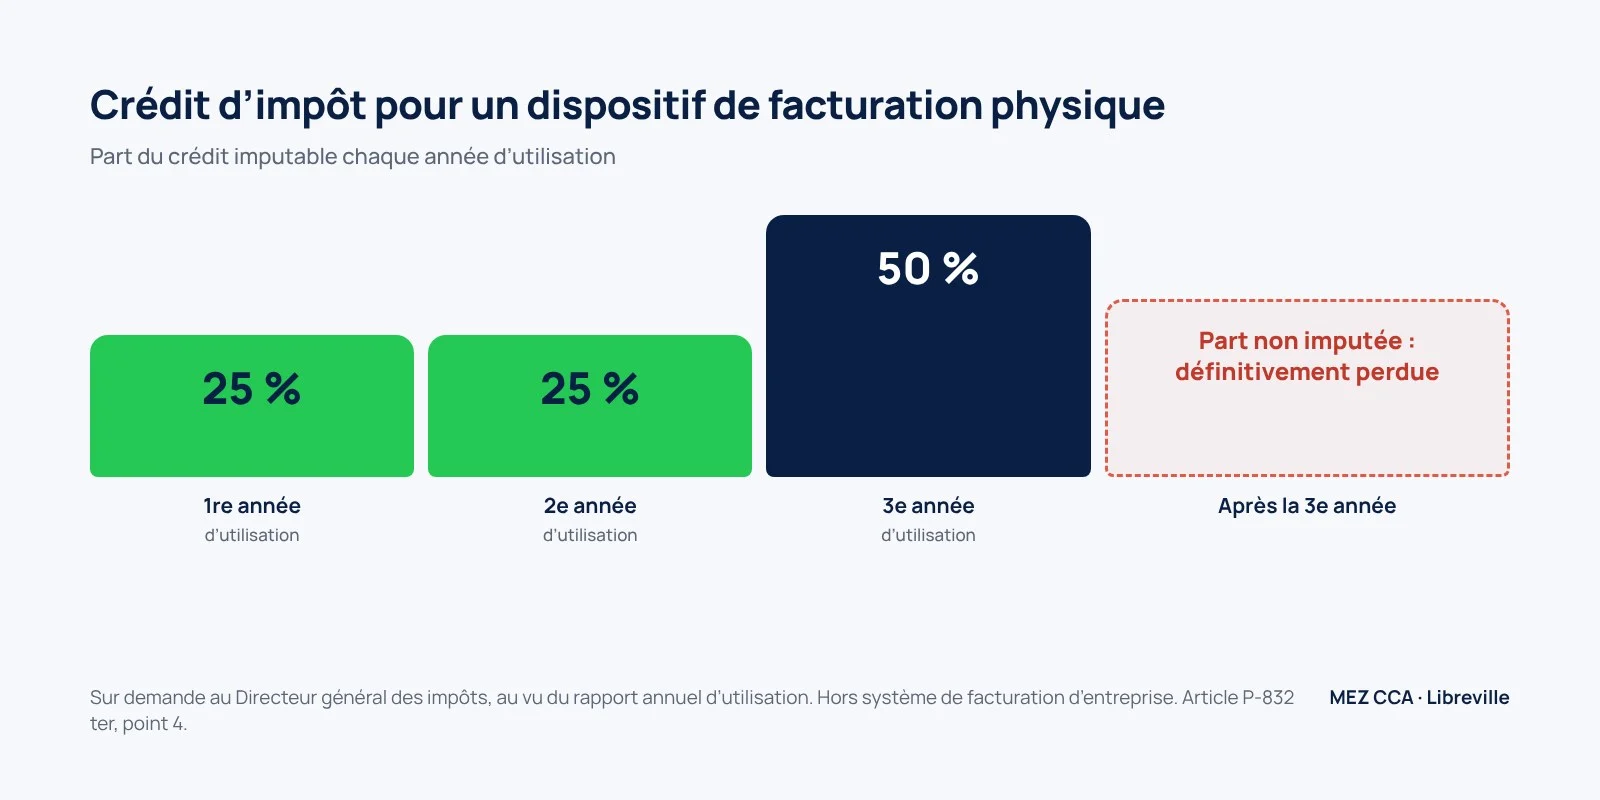
Deux conditions à garder en tête. Le crédit est accordé au vu du rapport annuel d’utilisation effective du dispositif. Et il ne concerne pas le système de facturation d’entreprise.
Où en sont les textes
La loi pose les règles. Plusieurs points pratiques dépendent encore de textes réglementaires, auxquels renvoie son article 101.
| Publié | L’obligation d’émettre des factures électroniques normalisées (article P-832 ter). |
| Publié | Les mentions obligatoires de la facture et les amendes (articles P-832 quinquies et P-1005). |
| Publié | La déduction des charges et de la TVA réservée à ces factures (articles 11 bis et 223). |
| Publié | Le crédit d’impôt pour les dispositifs physiques (article P-832 ter, point 4). |
| Attendu | La liste des dispositifs homologués par l’administration fiscale. |
| Attendu | Les documents admis à la place de la facture électronique normalisée. |
| Attendu | Les modalités pratiques de mise en œuvre. |
Nous suivons la parution de ces textes et mettrons cet article à jour dès qu’ils seront publiés.
Trois chantiers à ouvrir dès maintenant
| Vos ventes | Vérifiez que vos factures portent toutes les mentions obligatoires de l’article P-832 quinquies, à commencer par le NIF des deux parties. Sans elles, votre client perd sa déduction. |
| Vos achats | Listez vos principaux fournisseurs et demandez-leur comment ils comptent s’équiper. Leurs factures conditionnent vos déductions. |
| Votre outil | Faites le point sur la façon dont vous facturez aujourd’hui. Avant d’acheter un dispositif, attendez la liste des dispositifs homologués et parlez-en avec votre expert-comptable. |
Comment nous vous accompagnons
- passer en revue vos factures actuelles et les mentions qui manquent ;
- repérer dans vos achats les fournisseurs dont les factures mettent vos déductions en jeu ;
- vous dire, à la parution des textes d’application, ce qu’ils changent pour votre entreprise ;
- préparer vos déclarations de TVA en tenant compte des nouvelles règles de déduction.
Vos factures sont-elles prêtes ?
Un échange avec notre équipe suffit pour savoir ce qui est à revoir dans vos ventes et dans vos achats.
Questions fréquentes
À partir de quand la facture électronique est-elle obligatoire ?
La loi de finances 2026, promulguée le 29 décembre 2025, a posé l’obligation, et la loi de finances rectificative du 17 juillet 2026 l’a réécrite. Les conditions pratiques de mise en œuvre sont renvoyées à des textes réglementaires (article 101 de la loi), dont nous n’avons pas connaissance au 5 novembre 2026. Nous mettrons cet article à jour dès leur publication.
Ma petite entreprise est-elle concernée ?
Oui, si elle relève de l’impôt sur les sociétés, de l’impôt sur les bénéfices professionnels, de l’impôt synthétique libératoire ou de la TVA. Le texte ne prévoit pas de seuil de taille.
Puis-je garder mon logiciel de facturation actuel ?
La loi exige un dispositif homologué par l’administration fiscale. Tant que la liste des dispositifs homologués n’est pas publiée, personne ne peut dire si votre logiciel en fera partie. Attendez-la avant d’investir.
Pourquoi la facture de mon fournisseur me concerne-t-elle ?
Parce que votre droit à déduction en dépend. La TVA ne se déduit que si elle figure sur une facture électronique normalisée (article 223), et la charge ne réduit votre bénéfice que si elle s’appuie sur une telle facture (article 11 bis).
Qui peut obtenir le crédit d’impôt ?
Les entreprises qui achètent un dispositif électronique de facturation physique, autre que le système de facturation d’entreprise. Le crédit se demande au Directeur général des impôts et s’impute sur trois années d’utilisation : 25 %, 25 % puis 50 %. La part non imputée au terme de la troisième année est perdue.
La loi de finances 2026, la loi de finances rectificative pour 2026 et le Code général des impôts sont à télécharger dans notre bibliothèque.
Article rédigé par le Cabinet MEZ CCA à partir de la loi de finances 2026 (loi n°041/2025 du 29 décembre 2025), de la loi de finances rectificative pour 2026 (loi n°002/2026 du 17 juillet 2026) et du Code général des impôts 2025, à jour au 5 novembre 2026. Les textes d’application peuvent préciser ou modifier ces règles. Cet article ne remplace pas un conseil adapté à votre situation.